
Conocer tu tope crediticio puede marcar la diferencia entre mantener unas finanzas saludables o enfrentar complicaciones para cumplir con tus compromisos de pago.
Aunque una tarjeta de crédito, un préstamo personal o una hipoteca pueden ayudarte a alcanzar metas o cubrir gastos importantes, especialistas de Banorte advierten que el límite autorizado por una institución financiera no debe confundirse con la cantidad que realmente puedes gastar.
En el marco de la temporada en la que aumentan las compras y los gastos familiares, el Chief Sustainability Officer de Banorte, José Luis Muñoz, recomendó revisar el tope de crédito disponible y evaluar la capacidad de pago antes de asumir nuevas deudas.
Destacó que un préstamo bancario te ayuda a realizar una compra, atender un gasto importante o alcanzar una meta.
“La clave está en conocer cuál es el límite de crédito que una institución financiera te otorga en determinado instrumento: una tarjeta bancaria, crédito automotriz, préstamo personal o de nómina o una hipoteca de acuerdo con tus ingresos e historial crediticio”, señaló.
¿Qué es el tope crediticio?
Muñoz explicó que el tope crediticio es la cantidad máxima de dinero que un banco o institución financiera pone a disposición de una persona mediante productos como tarjetas bancarias, créditos automotrices, préstamos personales, créditos de nómina o hipotecas.
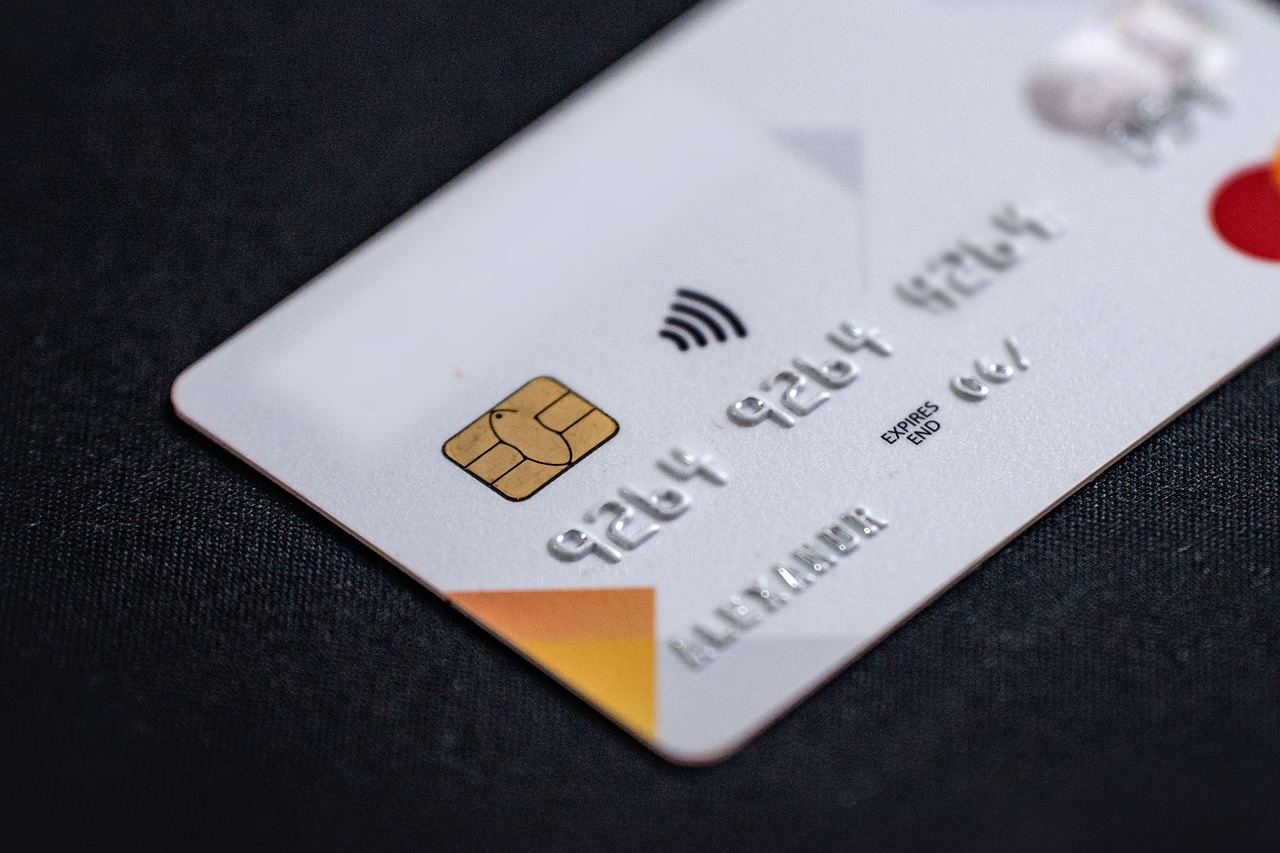
Por ejemplo, si una tarjeta de crédito cuenta con un límite de 50 mil pesos, esa es la cantidad máxima que el usuario puede utilizar conforme a las condiciones establecidas en el contrato.
Las instituciones financieras determinan ese monto a partir de factores como los ingresos de la persona, su historial de pagos y otros compromisos financieros. El objetivo consiste en reducir el riesgo de que adquiera deudas superiores a su capacidad de pago.
Por ello, el Chief Sustainability Officer de Banorte insiste en una regla fundamental: el límite de crédito no es el presupuesto personal. El presupuesto depende de los ingresos disponibles después de cubrir gastos habituales y destinar recursos al ahorro.
¿Por qué conviene cuidar el tope crediticio?
Mantener una parte del crédito disponible ofrece mayor margen de maniobra ante imprevistos o gastos planeados, sin comprometer por completo la línea autorizada.
Además, la manera en que una persona utiliza sus créditos influye en la evaluación que realizan las instituciones financieras cuando solicita un nuevo financiamiento o un incremento en su límite de crédito.
Un manejo responsable también contribuye a fortalecer el historial crediticio y a mantener mejores condiciones para futuras solicitudes de financiamiento.
Cómo calcular tu relación deuda-ingreso
Otro indicador relevante para conocer la capacidad financiera es la relación deuda-ingreso, que muestra qué porcentaje de los ingresos mensuales se destina al pago de obligaciones financieras.
Las instituciones financieras suelen considerar este indicador al analizar solicitudes de crédito.
La fórmula es la siguiente:
Pagos mensuales de deudas ÷ ingreso mensual bruto × 100 = relación deuda-ingreso
Si una persona paga ocho mil pesos al mes en créditos y obtiene un ingreso bruto mensual de 25 mil pesos, el cálculo sería:
8,000 ÷ 25,000 × 100 = 32%
Esto significa que el 32% de sus ingresos mensuales se destina al pago de deudas. Mientras más bajo sea ese porcentaje, mayor será el margen disponible para asumir nuevos compromisos financieros.
¿Puede aumentar o disminuir tu tope crediticio?
Sí. Las instituciones financieras revisan periódicamente las líneas de crédito de sus clientes y pueden modificar el límite disponible de acuerdo con sus criterios de evaluación.
Por esa razón, la capacidad de pago y la administración responsable de los créditos siguen siendo factores determinantes durante toda la vida financiera de una persona.
Para el especialista de Banorte, conocer el tope crediticio, vigilar el nivel de endeudamiento y mantener hábitos financieros responsables permite aprovechar mejor las herramientas de financiamiento sin comprometer la estabilidad económica personal.