
En México, siete de cada diez personas experimentan algún grado de estrés financiero, una realidad que pone de manifiesto la vulnerabilidad económica de las familias y frente a la cual representantes del sector financiero advierten que la ignorancia el «villano» del bienestar, al favorecer el sobreendeudamiento, las malas decisiones de consumo y la falta de ahorro para el retiro.
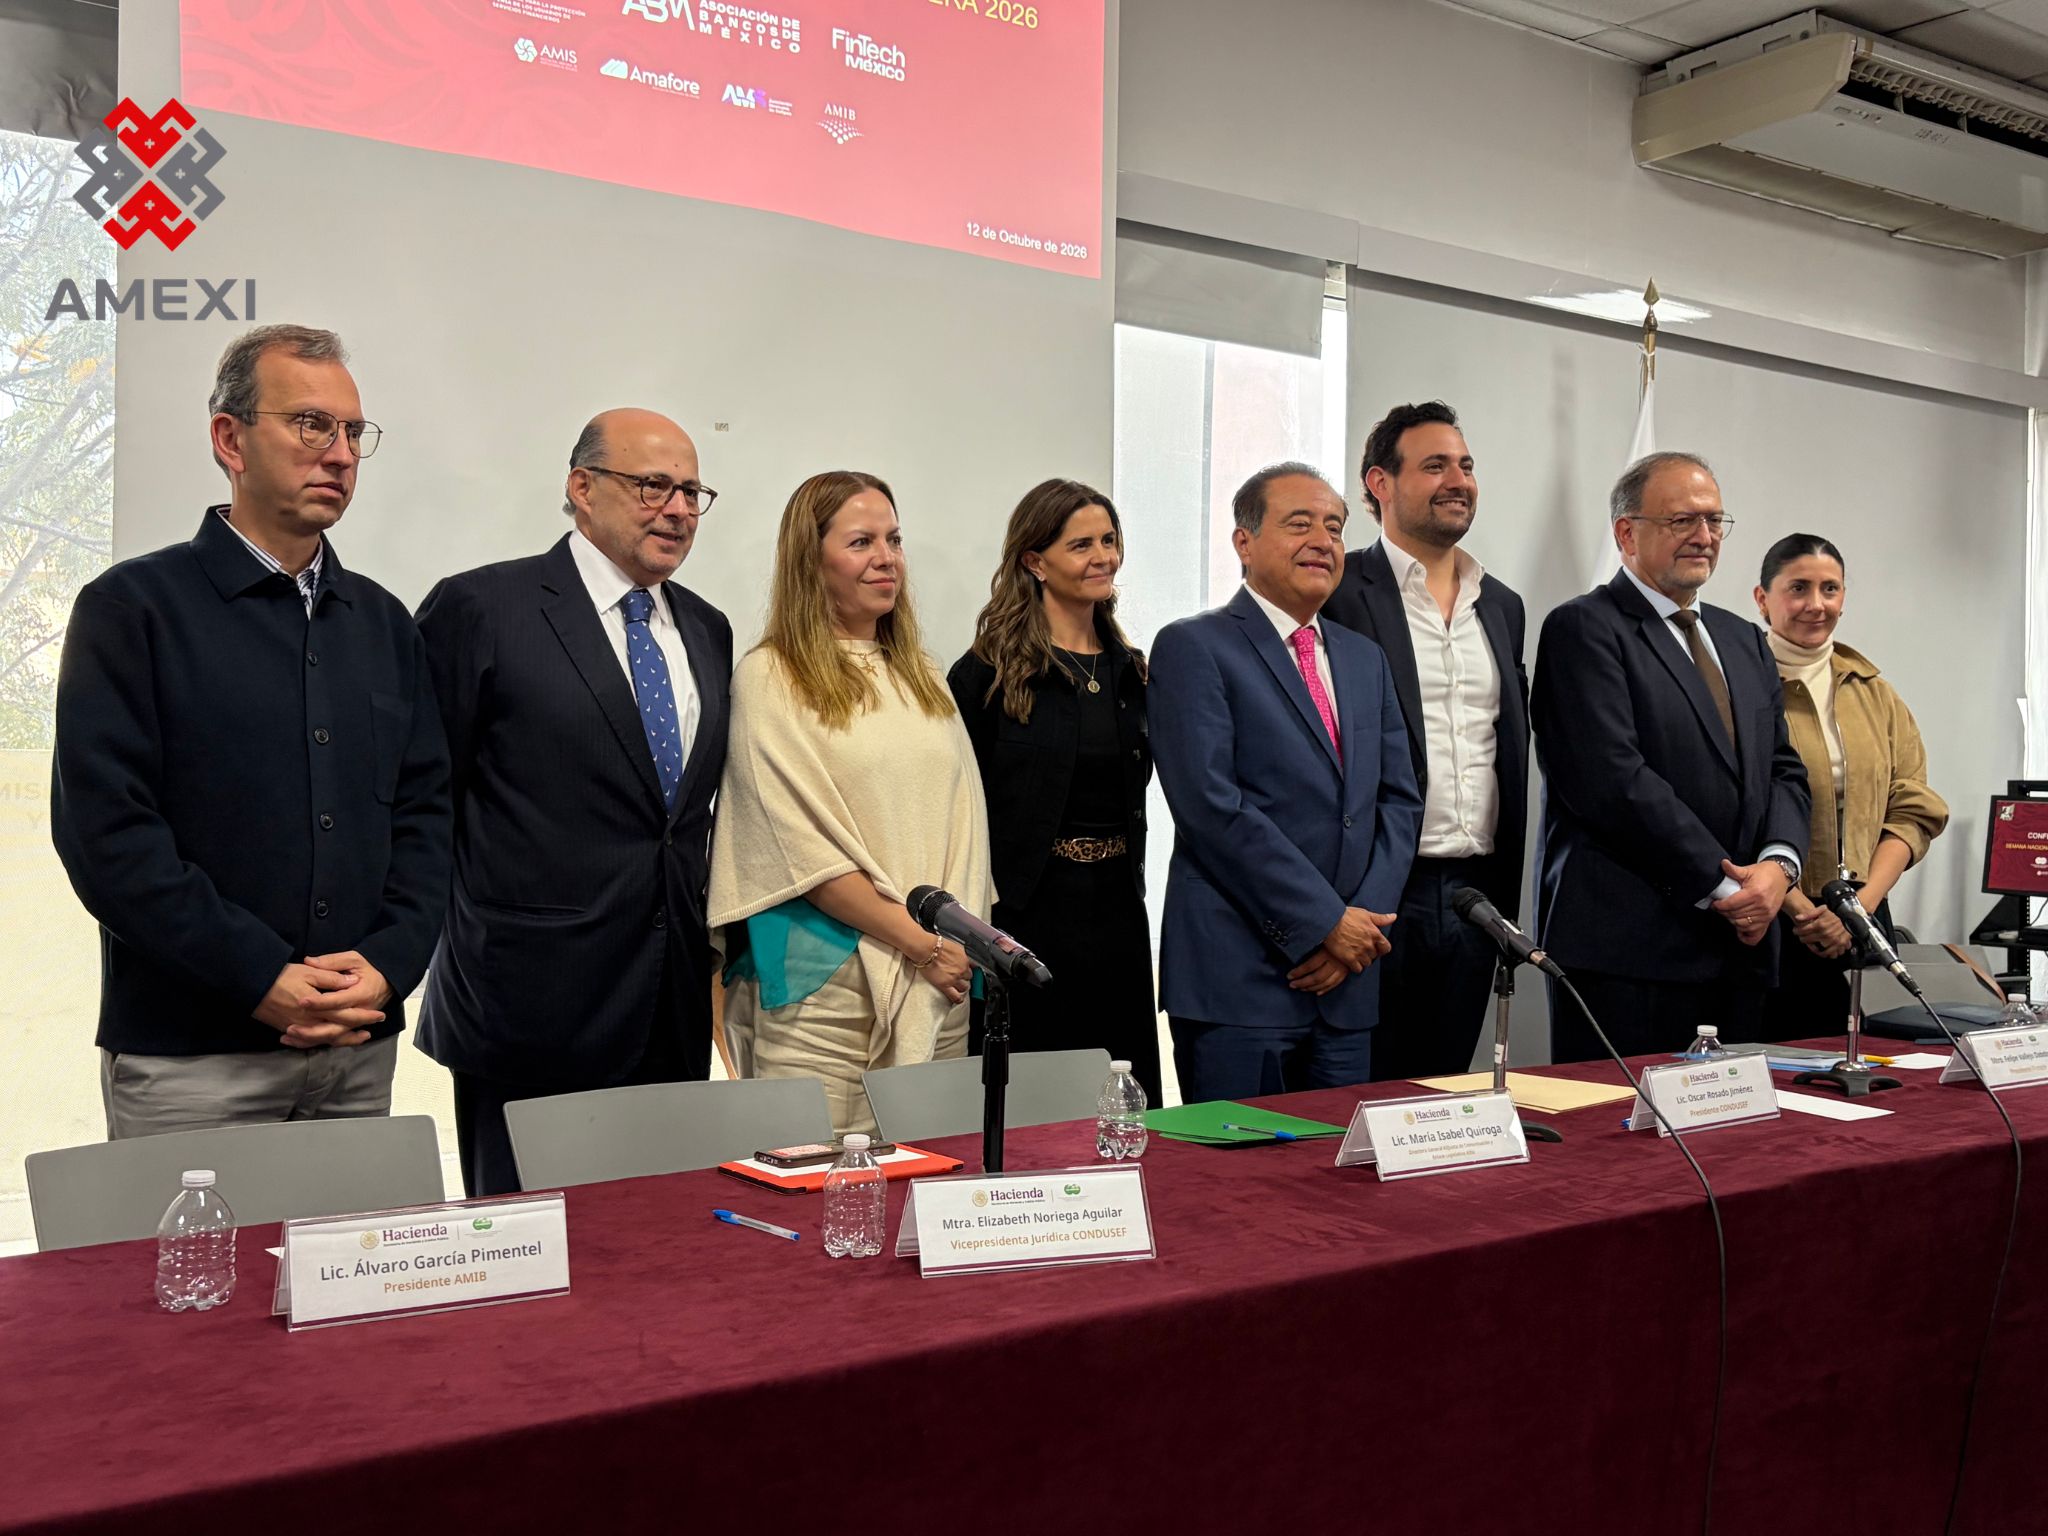
Durante la presentación de la 19ª edición de la Semana Nacional de Educación Financiera (SNEF), los representantes de la autoridad reguladora y de las principales asociaciones financieras del país coincidieron en que el mayor obstáculo para la prosperidad de las familias mexicanas no es la falta de infraestructura o de productos bancarios, sino la ignorancia.
En un país de 130 millones 911 mil 314 habitantes, donde la calificación de alfabetización financiera se encuentra estancada en apenas 58 puntos de 100 desde 2018, los representantes del sector destacaron los esfuerzos para combatir al «villano», porque podría eliminar problemas como deudas o falta de pensiones.
Necesario visibilizar malos hábitos: Condusef
El presidente de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), Óscar Rosado, sostuvo que la educación financiera en México se encuentra en un punto crítico de inflexión, transitando del conteo tradicional de talleres e instrucción cuantitativa hacia un enfoque conductual respaldado por las ciencias del comportamiento y la psicología financiera.
Al abordar los desafíos del sobreendeudamiento que aquejan a la población, Rosado fue enfático al definir al principal obstáculo del bienestar económico:
«El principal villano, enemigo o adversario… es la ignorancia, el desconocimiento. Y la manera de combatir la ignorancia, el desconocimiento, es que la sociedad, la gente, las personas… hablemos de esto de manera normal en las pláticas de café, de oficina, en las otras copas», dijo.
Enfatizó que la ignorancia debe erradicarse visibilizando los malos hábitos de consumo y advirtió que no se debe normalizar el crédito como un flujo de dinero infinito.
El funcionario ejemplificó que acceder a un financiamiento es «como tomar un Uber financiero, nada más que el viajecito, como en cualquier taxi de plataforma, cuesta», subrayando que por ese trayecto las instituciones cobran capital e intereses.
Asimismo, recordó que de los más de 105 millones de adultos registrados en el padrón del INE, los ciudadanos que llevan un registro de sus gastos han aumentado de 15 a más de 25 millones, mientras que las personas con algún tipo de inversión pasaron de cuatro a casi diez millones en los últimos años.
No basta con tener una cuenta bancaria: ABM
Al respecto, María Isabel Quiroga de la Asociación de Bancos de México (ABM) refirió, con datos del Centro de Estudios Espinosa Iglesias, que «95 de las personas que hoy no tienen ningún producto financiero proviene de hogares que tampoco lo tenían.»
Por el contrario, aseguró que «tener padres con algún producto financiero multiplica por tres las posibilidades de llegar al grupo de mayores ingresos.»
Asimismo, resaltó que «el conocimiento financiero explica entre 30 y 40 por ciento de la desigualdad de riqueza para el retiro. Esto es un estudio del Journal of Political Economics…»
De esta manera, coincidió en que «no basta con tener una cuenta bancaria… Necesitamos aprender a utilizar estas herramientas» y recalcó que «el verdadero éxito de la educación financiera no está en cuánto sabemos, sino en lo que somos capaces de hacer con ese conocimiento».
El interés compuesto, combatirá el reto de la longevidad
Por parte, el presidente de la Asociación Mexicana de Instituciones Bursátiles (AMIB), Álvaro García, coincidió en el diagnóstico sobre la falta de cultura financiera y resaltó la urgencia de educar a las nuevas generaciones sobre la multiplicación del patrimonio.
Al señalar el origen de las malas decisiones monetarias, García aseveró: «Yo creo que lo más grave es la ignorancia, sin duda. Si los chavos de hoy logramos que entiendan el interés compuesto, con que entiendan eso, podemos cambiar el país, podemos cambiar el esquema de retiro de todos los mexicanos».
Refirió que un capital de 10 mil dólares colocado en el mercado bursátil estadounidense en 1970 se habría transformado en 3 millones de dólares medio siglo después.
El representante de la AMIB advirtió además a los jóvenes actuales: «La buena (noticia) es que van a vivir 100 años o más. La mala es que hay que mantenerse de los 65 a los 100, hay que juntar más dinero».
No obstante, destacó como un hito histórico que el sistema bursátil mexicano rebase ya los 50 millones de clientes entre cuentas de casas de bolsa y fondos de inversión, al tiempo que las cuentas en casas de bolsa pasaron de 11 a 19 millones en tan solo 18 meses.
Evitar la película trágica de un retiro sin ahorros: Amafore
El presidente de la Asociación Mexicana de Administradoras de Fondos para el Retiro (Amafore), Guillermo Zamarripa, apeló a la narrativa cinematográfica para ilustrar los riesgos del analfabetismo financiero.
Zamarripa expuso que la peor tragedia que puede experimentar un trabajador es llegar a la vejez en el desamparo por falta de planificación.
«¿Cuál película no quiero que vivamos en nuestra vida financiera? Y hay una muy famosa que se llama ‘Pide al tiempo que vuelva’. Esa yo creo que es la película financiera que no queremos vivir en nuestras vidas, por ejemplo en el tema de retiro, llegar a los 63 años con nada ahorrado y decir ¿y cómo voy a vivir ahora?», cuestionó el líder del sector.
Zamarripa expuso cifras preocupantes provenientes de las encuestas nacionales: aunque la Comisión Nacional del Sistema de Ahorro para el Retiro (Consar) registra más de 70 millones de cuentas individuales —lo que representa una cobertura formal de entre el 70% y 72% de los adultos—, cerca de un 12% a 13% de los trabajadores desconoce por completo que cuenta con un fondo para el retiro derivado de sus aportaciones patronales a la seguridad social.
Además, lamentó que, a pesar de que más del 80% de la población sabe que existe la opción de hacer aportaciones voluntarias, solo el 8.0% de los ahorradores lleva a cabo este hábito de forma regular.
La protección de riesgos, escudo delos hogares: AMIS
Desde la Asociación Mexicana de Instituciones de Seguros (AMIS), Pedro Pacheco propuso abordar el problema no solo desde la definición de un «villano» abstracto, sino desde la preparación indispensable para afrontar las eventualidades cotidianas que destruyen el patrimonio familiar.
Subrayó que la educación financiera debe enseñar a distinguir el destino de las deudas: «El crédito hay que dividirlo entre el crédito bueno y el crédito malo… Hay crédito bueno que te da posibilidad de adquirir bienes que no pudieras tener al acceso con tu ingreso mensual, pero también hay un crédito malo, si eso pudiera ser uno de los villanos, el crédito malo de querer pasar un fin de semana fuera de tu realidad económica».
El vocero de la AMIS reiteró que la protección ante riesgos —como enfermedades, accidentes o pérdidas patrimoniales— es el escudo primordial para evitar la bancarrota de los hogares.
Para el sector asegurador, el propósito fundamental de promover la inclusión y la cultura financiera es garantizar un entorno estable donde «la película de nuestra vida se titule ‘La Vida es Reina'».
Fintech México: La inclusión financiera como un derecho humano frente al desafío demográfico
En tanto, Felipe Vallejo, presidente de Fintech México, sostuvo que el acceso a las herramientas tecnológicas y la conciencia monetaria deben considerarse como una política de Estado primordial para el desarrollo.
«La educación financiera, la inclusión financiera, el bienestar financiero no es de una asociación, no es de una persona, yo creo que es una política pública como país y yo les diría más allá que es un derecho humano», afirmó Vallejo, y añadió que la tecnología tiene como propósito fundamental «romper privilegios» y masificar herramientas que anteriormente estaban reservadas para unos cuantos.
En el ámbito operativo, el representante del sector fintech destacó la evolución de las plataformas digitales dentro de la SNEF, al pasar de 219 mil visitas en su edición virtual de 2023 a una meta proyectada de 1.2 millones de usuarios para el presente año.
Asimismo, encendió las alarmas sobre los cambios demográficos del país, citando el descenso en la tasa de fertilidad de 1.9 a 1.2 hijos por mujer en México:
Educación financiera es indispensable: Amsofipo
Finalmente, la representante de la Asociación Mexicana de Sociedades Financieras Populares (AMSOFIPO), Marlene Garayzar, enfatizó el papel crucial de la educación al momento de ingresar por primera vez al sistema financiero formal, especialmente en los sectores populares donde operan las Sofipos.
Garayzar coincidió de forma tajante en que el mayor peligro para los usuarios radica en la falta de herramientas informativas al contratar un servicio:
«Para mí el villano es la ignorancia, es que la gente no tenga la información necesaria para decidir qué hacer con su dinero, cuánto ahorrar, cómo ahorrar, dónde ponerlo, todo… Sin información no puedes tomar una decisión correcta».
La vocera concluyó puntualizando que tomar decisiones financieras bajo el desconocimiento impide evaluar si un crédito o producto se ajusta a la capacidad real de pago del usuario.
Por ello, concluyó que la educación financiera es la condición indispensable para lograr que los productos bancarios y populares se traduzcan en un auténtico bienestar y en una mejora sostenida en la calidad de vida de las personas.
SNEF 2026: del 15 al 18 de octubre en CDMX
Con el lema “¿Qué película financiera te cuentas?”, la 19ª edición de la Semana Nacional de Educación Financiera (SNEF) 2026 se realizará del 15 al 18 de octubre en el Monumento a la Revolución, en la Ciudad de México, con actividades gratuitas dirigidas a niñas, niños, jóvenes y adultos para fortalecer sus conocimientos sobre el manejo del dinero.
Este encuentro se se desarrolla en un formato híbrido que combina actividades presenciales en su sede central. El evento en la sede física alberga más de 112 stands y contempla 229 conferencias impartidas por más de 75 instituciones participantes, sumadas a más de 24 entidades que coordinan el pabellón en línea.
Para esta edición, los organizadores proyectan convocar a más de 1.2 millones de usuarios a través de la plataforma virtual, además de miles de asistentes en las actividades presenciales.
El encuentro gira en torno a la salud y el bienestar financiero, estructurándose sobre cuatro pilares: seguridad, resiliencia, control y libertad financiera.
La SNEF busca evolucionar desde la enseñanza cuantitativa tradicional hacia la psicología conductual para modificar hábitos cotidianos. Los páneles y dinámicas abordan el manejo de riesgos mediante seguros, la diferencia entre el crédito constructivo y el sobreendeudamiento, el aprovechamiento del interés compuesto e inversiones bursátiles desde aplicaciones móviles, la urgencia del ahorro voluntario para el retiro frente a cambios demográficos, y la erradicación de la ignorancia financiera para tomar decisiones informadas.