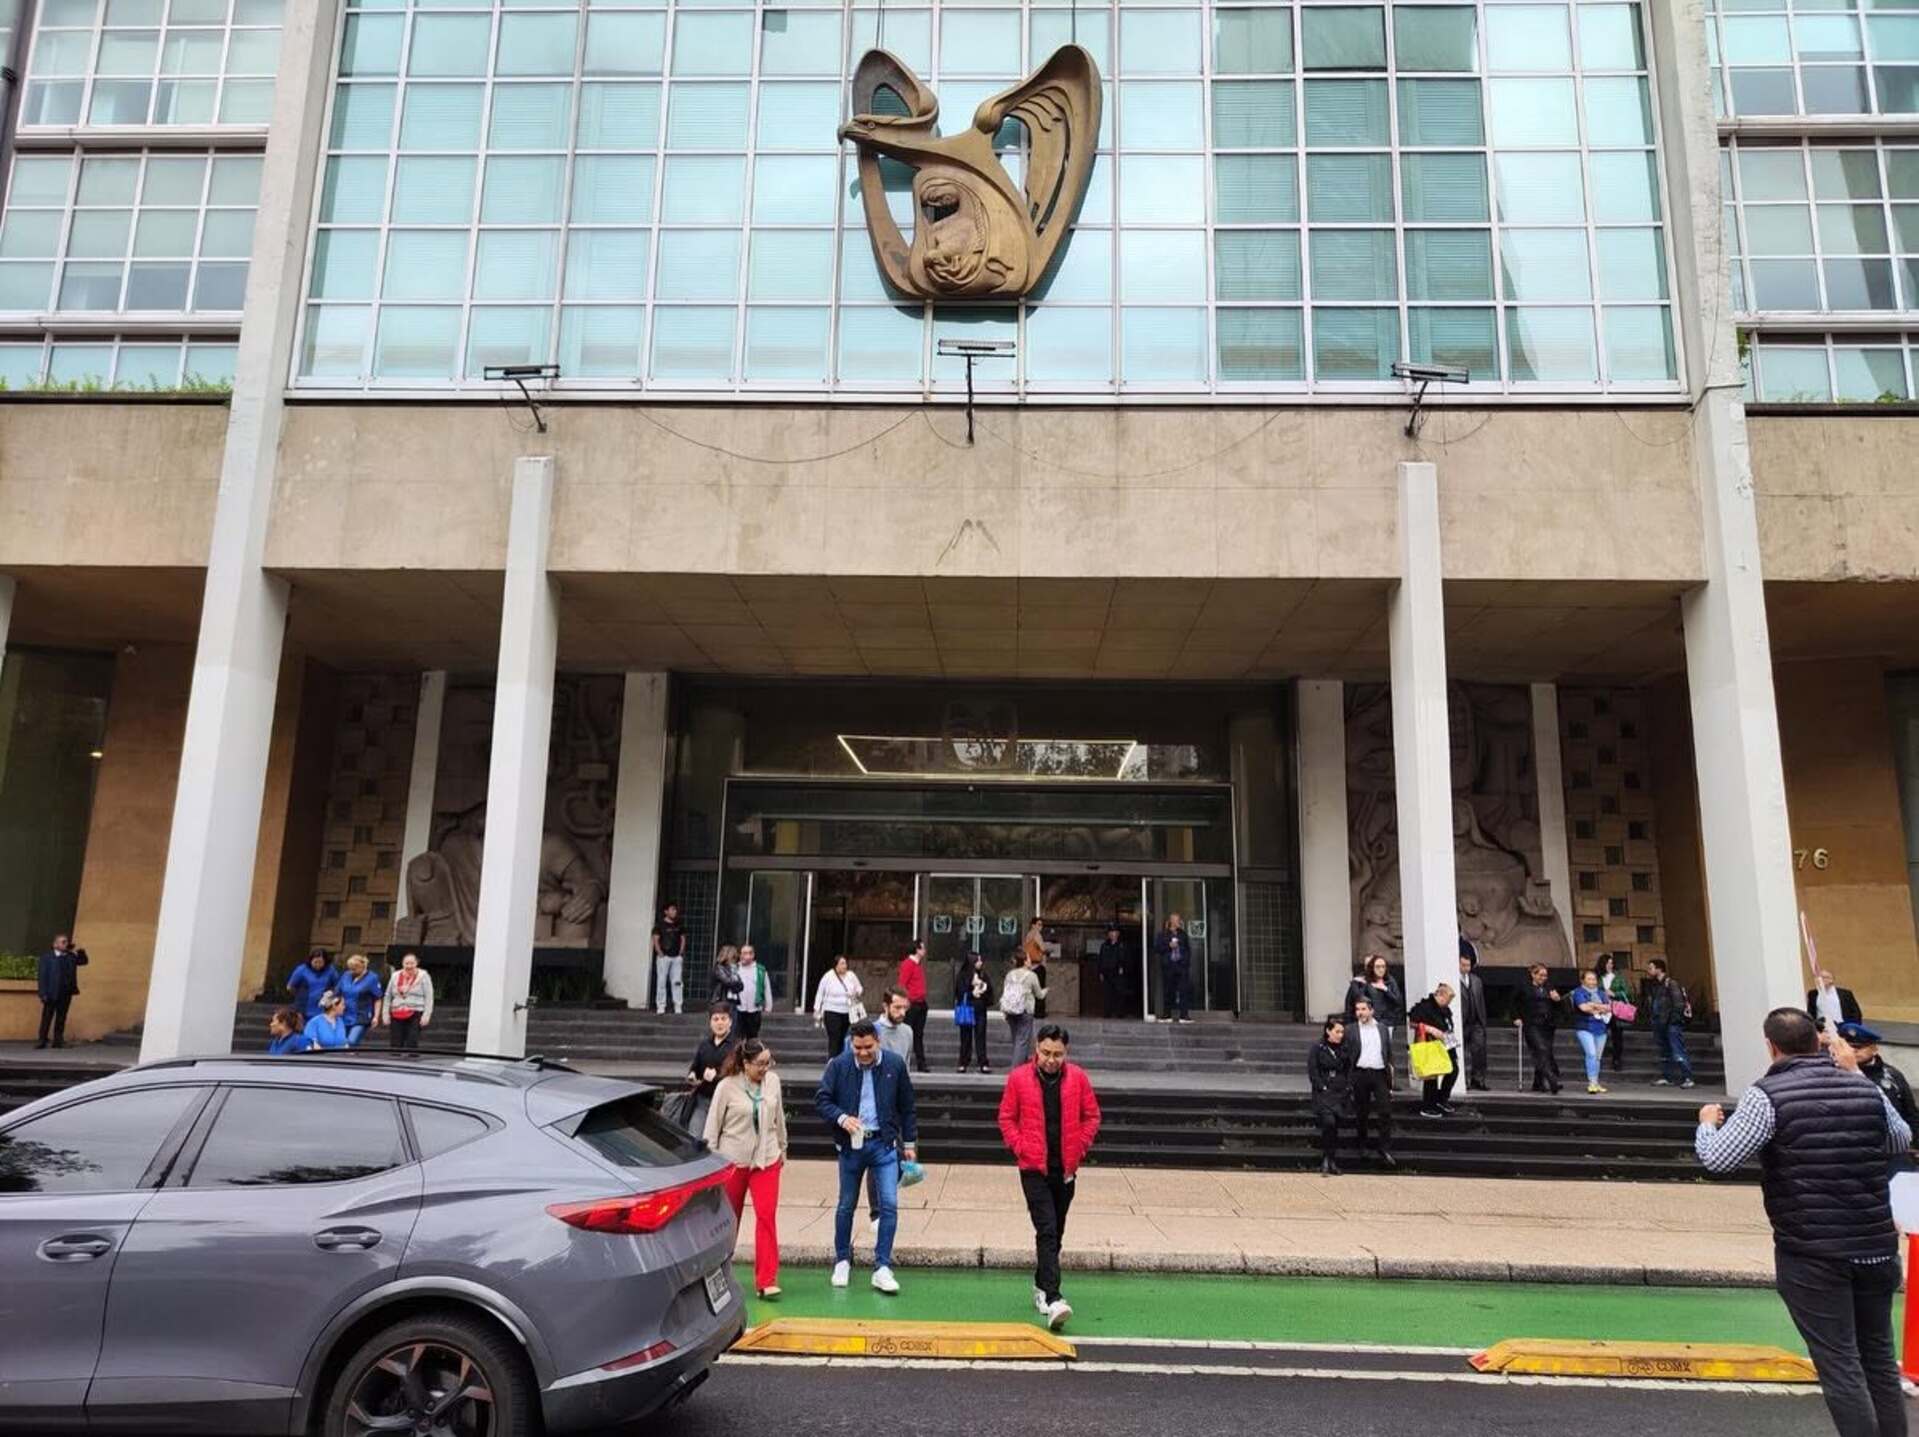
La Auditoría Superior de la Federación (ASF) detectó desde 2024 deficiencias en los controles de la Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS), uno de los mecanismos más utilizados por trabajadores próximos al retiro para incrementar el monto de su pensión, al identificar inscripciones y reingresos autorizados sin acreditar documentalmente el cumplimiento de requisitos, inconsistencias en registros y fallas en procesos digitales.
Los hallazgos derivaron en cuatro recomendaciones y en una notificación al Órgano Interno de Control (OIC) para que determine posibles responsabilidades.
La revisión forma parte de la auditoría de desempeño practicada en 2024 a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40, esquema que permite a personas que dejaron de cotizar mediante un patrón continuar aportando al IMSS para conservar derechos pensionarios y mejorar las condiciones económicas de su retiro.
Al cierre de 2024, el instituto registró 275 mil 87 asegurados en esta modalidad, frente a 211 mil 796 reportados en 2020, lo que representó una tasa media de crecimiento anual de 6.8%, según la ASF.
La auditoría señala que durante 2024 el IMSS gestionó 89 mil 486 inscripciones, 111 mil 381 bajas y 17 mil 638 reingresos en la Modalidad 40.
No obstante, identificó que el instituto inscribió a 270 personas y permitió el reingreso de 129 asegurados sin acreditar documentalmente el cumplimiento de uno o más requisitos previstos en la normativa aplicable.
Observaciones se concentraron en trámites digitales
La ASF encontró que la mayoría de los casos observados se relacionó con procesos efectuados por Internet.
Del total de inscripciones observadas, 256 correspondieron a trámites en línea, mientras que 127 de los 129 reingresos observados también se realizaron mediante canales digitales.
Al revisar una muestra de 356 trámites electrónicos, la auditoría detectó que 39 casos, equivalentes a 11%, presentaron inconsistencias entre la información registrada en los sistemas institucionales y la contenida en la cuenta individual del asegurado.
La ASF también reportó que el IMSS no integró expedientes ni acreditó documentación suficiente para respaldar cientos de registros realizados por internet, por lo que recomendó reforzar las validaciones automáticas y los mecanismos de control.
IMSS inició revisión integral de la Modalidad 40 en 2026
En este contexto, el 22 de octubre de 2026, el Instituto Mexicano del Seguro Social (IMSS) inició una revisión integral de la Modalidad 40 y aplicará medidas temporales mientras determina si requiere cambios regulatorios para garantizar su viabilidad financiera de largo plazo.
El acuerdo fue aprobado el 10 de octubre de 2026 por el Consejo Técnico del organismo y publicado en el Diario Oficial de la Federación (DOF). Además, instruye a la Dirección de Finanzas del IMSS a elaborar, en un plazo máximo de seis meses, un análisis sobre el efecto de este esquema en la situación financiera institucional.
La decisión marca el inicio de una evaluación formal de la Modalidad 40, uno de los mecanismos más utilizados por trabajadores que buscan incrementar su salario de cotización para mejorar el monto de su futura pensión.
Modalidad 40 se utiliza para elevar la pensión
La fiscalización de la Auditoría Superior de la Federación confirma que la Modalidad 40 continúa siendo una herramienta para mejorar la cuantía pensionaria.
De acuerdo con el informe, 64.1% de los nuevos inscritos, equivalentes a 57 mil 398 personas, eligió un salario base de cotización de entre dos mil 171.4 pesos diarios y dos mil 714.3 pesos diarios, el nivel más alto permitido.
Entre quienes reingresaron, 55.7%, es decir 9 mil 830 asegurados, optó por ese mismo rango salarial.
ASF concluyó que los trabajadores se incorporaron con un salario promedio de mil 974 pesos diarios, equivalente a cinco veces el último salario registrado antes de salir del régimen obligatorio, una estrategia que busca incrementar el monto final de la pensión.
Más de 91 mil pensiones tuvieron antecedente en Modalidad 40
Durante 2024, el IMSS otorgó 91 mil 83 pensiones a personas que utilizaron este esquema.
De ese total, 77 mil 585 pensiones, equivalentes a 85.2%, correspondieron a cesantía en edad avanzada, mientras que 12 mil 485, es decir 13.7%, se otorgaron por vejez.
El resto se integró por 968 pensiones de viudez, orfandad y ascendencia, 42 de invalidez y tres de retiro.
La auditoría destaca que el salario utilizado para calcular estas pensiones fue, en promedio, 3.8 veces superior al salario con el que los trabajadores dejaron el régimen obligatorio, evidencia de que la Modalidad 40 se utiliza para elevar la cuantía del retiro.
También aumentan cuotas y recaudación
En materia de ingresos, el IMSS registró tres millones 974 mil 172 transacciones de pago realizadas por 394 mil 871 asegurados, por un monto de 27 mil 383.9 millones de pesos en cuotas correspondientes a la Modalidad 40.
La auditoría reportó además que el monto promedio anual aportado por cada asegurado ascendió a 63.5 mil pesos, frente a los 50 mil pesos observados en 2020.
La ASF concluyó que, aunque la Modalidad 40 contribuye a que miles de extrabajadores mejoren sus condiciones de retiro, el IMSS debe fortalecer la confiabilidad de sus registros, los controles de validación y los procesos digitales para garantizar que el acceso a este esquema se otorgue únicamente a quienes cumplen los requisitos establecidos en la ley.