Las exportaciones mexicanas de equipos de cómputo, servidores y componentes electrónicos se perfilan como uno de los principales motores de crecimiento de la industria manufacturera nacional, en contraste con el sector automotriz, cuyo Producto Interno Bruto (PIB) acumuló una contracción de 4.0% durante el primer semestre de 2026, de acuerdo con BBVA México.
El dinamismo responde principalmente a la creciente demanda de infraestructura tecnológica y centros de datos en Estados Unidos, mercado donde México ya abastece más de una tercera parte de las importaciones de determinados equipos de computación y compite con Taiwán entre los principales proveedores.
Durante la presentación del Informe Situación Regional Sectorial México, segundo semestre de 2026, los economistas de BBVA estimaron que la demanda estadounidense de equipos de cómputo podría alcanzar 267 mil millones de dólares hacia 2030, con una tasa media de crecimiento anual de 24.3%, lo que representa una oportunidad para ampliar las exportaciones mexicanas y fortalecer su participación en las cadenas productivas de Norteamérica.
Sin embargo, advirtieron que para sostener ese crecimiento será indispensable incrementar la inversión en infraestructura industrial, tecnología, proveeduría y capacidad instalada, debido a que las plantas mexicanas de computación y electrónicos ya operan por encima de 93% de su capacidad.
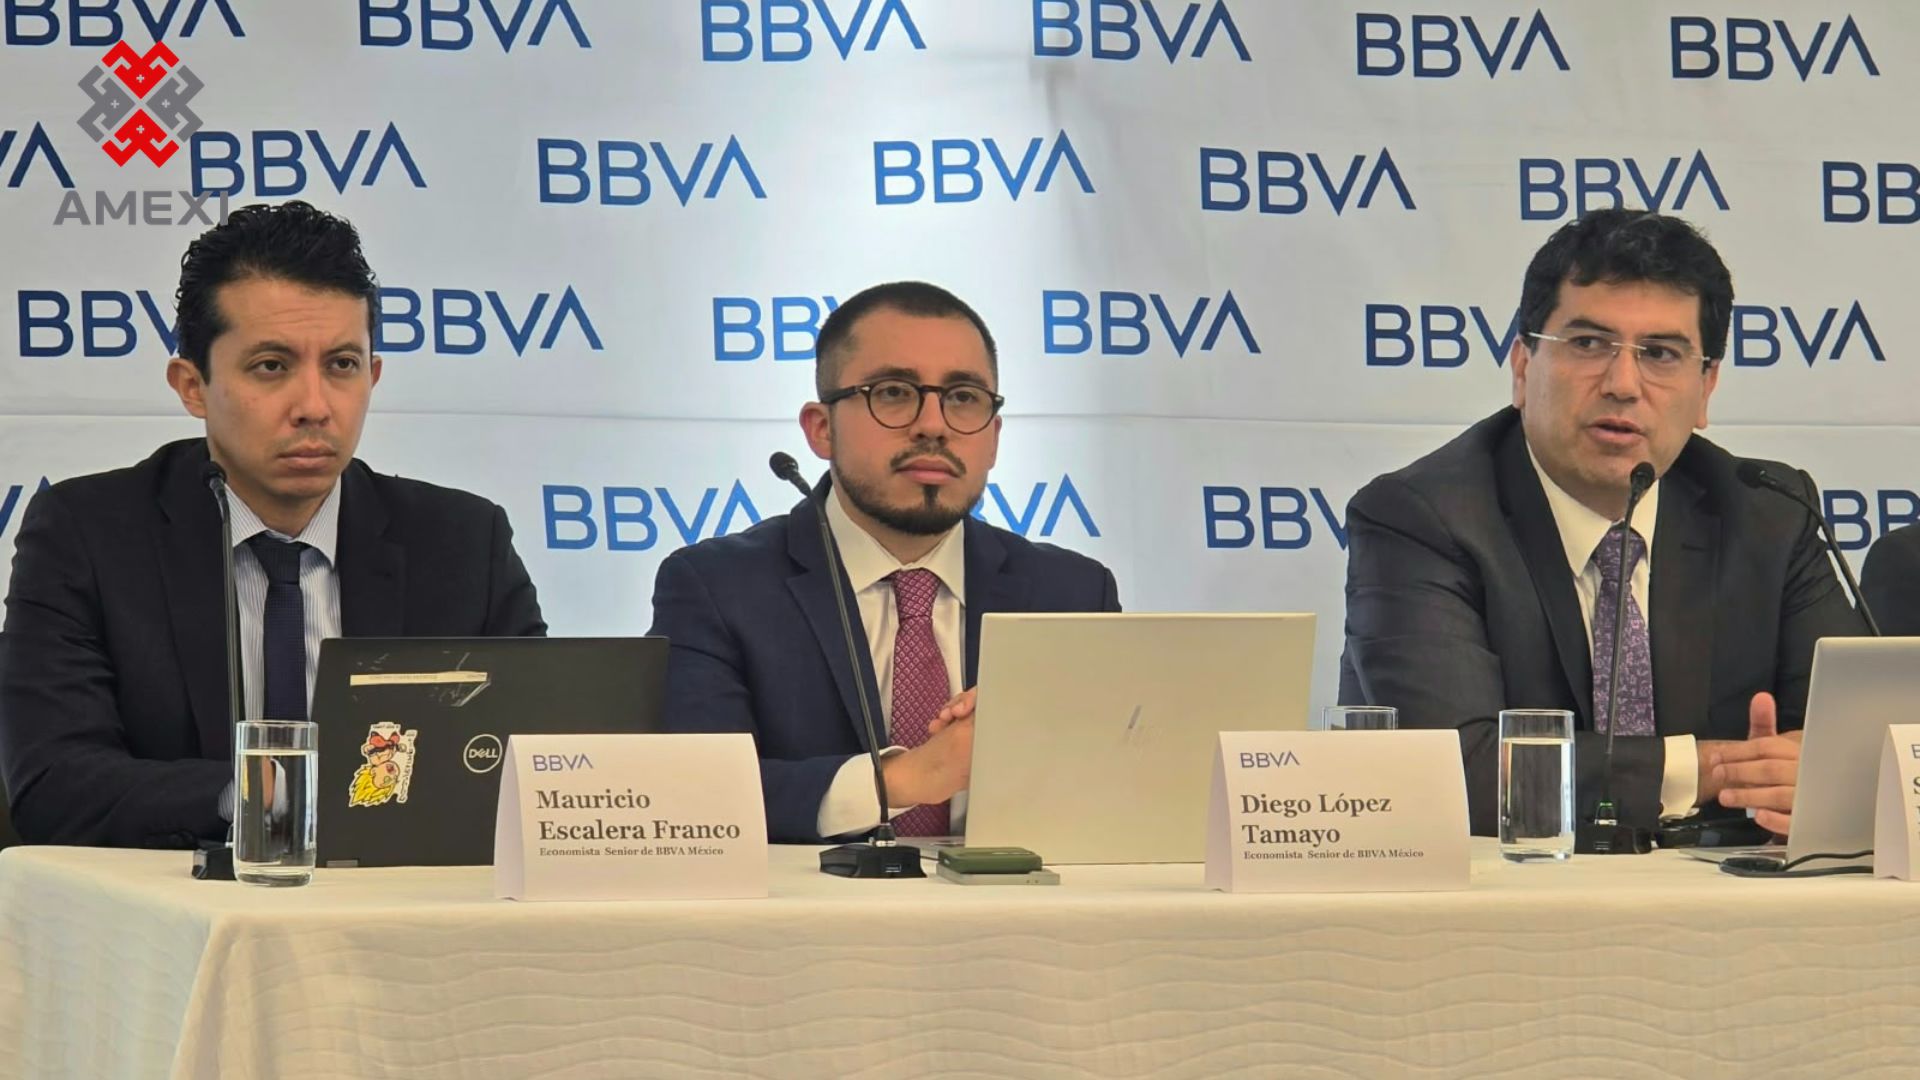
En la presentación participaron Samuel Vázquez Herrera, economista principal de BBVA México, y Mauricio Escalera Franco y Diego López Tamayo, economistas senior de la institución financiera, quienes analizaron el comportamiento de las manufacturas, las perspectivas regionales y los riesgos para distintos sectores productivos.
México gana terreno en exportaciones de computación y electrónicos
El economista Diego López Tamayo explicó que la expansión de la industria tecnológica estadounidense está modificando la composición de las exportaciones mexicanas, particularmente por la demanda de servidores, unidades de procesamiento, sistemas de almacenamiento, equipos eléctricos y componentes utilizados en centros de datos.
“Para el primer semestre de 2026, México y Taiwán están casi empatados como proveedores de computación de Estados Unidos. Y esto va muy de la mano con este incremento de demanda en la construcción de centros de datos en Estados Unidos”, señaló.
El especialista precisó que este crecimiento no depende exclusivamente del auge de la inteligencia artificial, sino también de la expansión de los centros de datos tradicionales, la infraestructura de almacenamiento y procesamiento de información y los sistemas de suministro eléctrico y enfriamiento.
Mientras México y Taiwán han ganado participación en el mercado estadounidense desde 2023, China ha perdido terreno, en un contexto de reconfiguración de las cadenas internacionales de suministro.
En México, Chihuahua y Jalisco destacan por el incremento de sus exportaciones de electrónicos. En particular, Jalisco registró un crecimiento de 120% en sus ventas externas durante el primer semestre de 2026, mientras Baja California avanzó 5.8%, según las cifras expuestas por los economistas.
Samuel Vázquez Herrera consideró que el fenómeno podría mantenerse durante los próximos años y convertirse en un motor adicional de crecimiento para la economía mexicana.
“Esto que está sucediendo ahorita del crecimiento de las exportaciones que están incluso compensando la caída de las exportaciones automotrices, estimamos que puede ser más duradero de lo que estamos viendo en este año, dada la fuerte demanda por este tipo de bienes intermedios de las distintas industrias, al grado que México ya provee más de una tercera parte de la demanda de Estados Unidos de este tipo de productos”, expuso.
Exportaciones de cómputo podrían crecer más de 20% anual
López Tamayo explicó que, para 2026, la estimación apuntaba a un incremento anual de 68.8% en esa demanda y que, con cifras disponibles a septiembre, el crecimiento ya se aproximaba a 65%, aunque estas tasas de crecimiento podrían disminuirse hacia los próximos años.
“Se espera que hacia 2030 lo haga en una tasa cada vez menor, estabilizando, pero todavía creciendo la demanda por equipo de cómputo”, explicó, al estimar que esa tasa podría disminuirse a un promedio anual de 24.3%, y con ello, el PIB de la industria mexicana de computación podría aumentar alrededor de 19%.
No obstante, el impacto sobre la economía nacional sería más moderado, debido a que el sector representa aproximadamente 1.8% del PIB mexicano y una parte importante de sus insumos procede del exterior.
De acuerdo con el ejercicio presentado por BBVA, la expansión de la demanda tecnológica tendría un efecto estimado de 0.16% sobre el PIB nacional y de 0.12% sobre el empleo, bajo los supuestos del modelo utilizado.
Inversión, clave para mantener competitividad frente a Taiwán y China
Uno de los principales desafíos para México será incrementar su capacidad productiva y elevar el valor agregado nacional de las exportaciones tecnológicas.
López Tamayo destacó que la industria mexicana de computación y electrónicos opera prácticamente al límite de su capacidad instalada, lo que obliga a ampliar las inversiones para atender la demanda prevista.
“Y quizá el dato más importante y el que refleja más la necesidad de invertir en este sector es el de la capacidad utilizada… Al primer semestre de 2026, podemos ver cómo en computación electrónicos ya estamos por encima del 93%, es decir, las plantas están operando a su máxima capacidad y revelan que para poder continuar abasteciendo o incluso aumentar las exportaciones de estos productos, se requiere invertir en este sector”, sostuvo.
El especialista aclaró que BBVA no cuenta con una estimación monetaria específica de la inversión necesaria, pero advirtió que mantener la participación mexicana en Estados Unidos requerirá ampliar la producción.
Agregó que la industria de computación y electrónicos genera alrededor de 2.2 pesos de valor agregado por cada peso de capital, indicador que refleja su capacidad para aprovechar nuevas inversiones.
Los especialistas subrayaron que México ya cuenta con agrupamientos industriales en Tijuana, Ciudad Juárez, Reynosa, Guadalajara, Zapopan y Querétaro, donde pueden desarrollarse sinergias entre las industrias tecnológica y automotriz.
Industria automotriz cae 4.0% y enfrenta presión de aranceles
En contraste con el desempeño de las exportaciones tecnológicas, la industria automotriz mexicana acumuló una contracción de 4.0% en su PIB durante el primer semestre de 2026, superior a la caída de 2.6% registrada el año anterior, dijo Samuel Vázquez Herrera.
El economista explicó que los aranceles estadounidenses han afectado la producción de vehículos terminados y autopartes, segmentos que representan entre 94% y 95% de la actividad automotriz considerada en el informe.
A ello se suma una reconfiguración de la demanda internacional hacia vehículos de menor precio, particularmente en Estados Unidos, donde el encarecimiento de los automóviles ha modificado las preferencias de los consumidores.
El análisis de BBVA muestra que la producción automotriz disminuye tanto en número de unidades como en valor, aunque la contracción monetaria es mayor, reflejo de un desplazamiento hacia modelos de menor precio promedio.
En las exportaciones, la demanda estadounidense continúa debilitándose, mientras Canadá y Brasil han incrementado sus compras de vehículos mexicanos.
Según los datos presentados, la disminución de la demanda estadounidense supera los 3 mil millones de dólares en términos netos, aunque parte de esa caída ha sido compensada por otros mercados.
Aranceles de 15% o menos favorecerían recuperación automotriz
BBVA anticipa que la industria automotriz podría recuperar competitividad si México consigue mejores condiciones arancelarias frente a sus principales competidores, particularmente Japón y Corea del Sur.
Durante la conferencia, Vázquez Herrera explicó que el factor determinante será el arancel relativo que enfrenten los vehículos mexicanos en Estados Unidos, junto con los costos de transporte y la posibilidad de descontar el contenido estadounidense incorporado en su fabricación.
“Si México logra una negociación del 15 o menos, el 15% menos en su arancel, en términos relativos, va a estar mejor que cualquiera de otros de sus competidores, que los únicos que están en mejores condiciones ahorita son Japón y Corea. Pero además México puede descontar el valor agregado estadounidense, costos de transporte, etcétera”, explicó.
El economista señaló que la recuperación también dependerá de una mejoría de la demanda estadounidense y de la reconfiguración de la producción automotriz internacional.
A pesar del cierre, traslado o ajuste de operaciones de algunas armadoras, BBVA mantiene una perspectiva favorable de largo plazo para el mercado norteamericano, aunque reconoce la creciente competencia de los fabricantes asiáticos.
Mercado interno de automóviles mantiene crecimiento
A diferencia de la producción y las exportaciones, el mercado automotriz mexicano continúa registrando resultados positivos.
Las ventas de vehículos nuevos aumentaron 3.7% anual durante el primer semestre de 2026, con una trayectoria que permitiría aproximarse a 1.6 millones de unidades comercializadas al cierre del año.
BBVA prevé que durante 2027 se supere ese nivel, apoyado por una mayor disponibilidad de crédito, menores tasas de interés y la recuperación de la actividad económica.
El crecimiento se concentra particularmente en automóviles importados, híbridos y eléctricos, cuya oferta ha aumentado y cuyos precios se han vuelto más accesibles para determinados segmentos de consumidores.
La institución también identificó una mayor demanda de estas unidades por parte de conductores de plataformas digitales de transporte.
Los especialistas consideran que las industrias automotriz y electrónica pueden complementarse, especialmente por el avance de la electromovilidad y la creciente incorporación de componentes tecnológicos en los vehículos.
López Tamayo destacó que un vehículo eléctrico puede incorporar hasta 2.2 veces más componentes electrónicos que uno de combustión interna, lo que representa una oportunidad para fortalecer ambas cadenas productivas.
BBVA prevé que los servicios impulsarán la economía
En el panorama general, BBVA México estima que la economía nacional crecerá 1.4% durante 2026 y 1.8% en 2027, impulsada principalmente por los servicios y una recuperación gradual de las actividades secundarias.
Samuel Vázquez Herrera explicó que los servicios seguirán sosteniendo la actividad económica, particularmente el comercio mayorista y minorista, mientras que la manufactura podría recuperar terreno durante el próximo año.
Para 2027, la institución proyecta un crecimiento de 1.7% en la manufactura, acompañado por una mejoría de la construcción, especialmente en edificación residencial y productiva.
En el análisis regional, Quintana Roo, Coahuila y Ciudad de México figuran entre las entidades con mejores perspectivas para 2027, mientras Campeche y Tabasco enfrentarían mayores dificultades asociadas a la actividad petrolera.
Turismo no logra recuperarse pese al Mundial
Uno de los resultados menos favorables corresponde al turismo, cuyo PIB registró una caída anual de 2.6% durante el primer semestre de 2026, pese a las expectativas de mayor actividad por la celebración del Mundial de Futbol.
El análisis mostró que la ocupación hotelera disminuyó a tasa anual en Ciudad de México y Guadalajara durante junio, mientras Monterrey presentó un mejor desempeño.
BBVA atribuyó estos resultados principalmente a la debilidad del turismo doméstico, que representa más de la mitad de la demanda del sector, por lo que la llegada de visitantes internacionales no fue suficiente para revertir la contracción.
La institución espera una recuperación gradual del turismo durante 2027, aunque condicionada a la mejoría del consumo nacional.
