Grupo Financiero Banorte reconoció que los cambios aprobados en la Ley de Ingresos y en las disposiciones del Impuesto Sobre la Renta (ISR) implicarán una mayor carga tributaria para la institución en 2027, por lo que ya trabaja en evaluar el efecto que tendrán tanto en su presupuesto como en las empresas que integran su cartera de clientes.
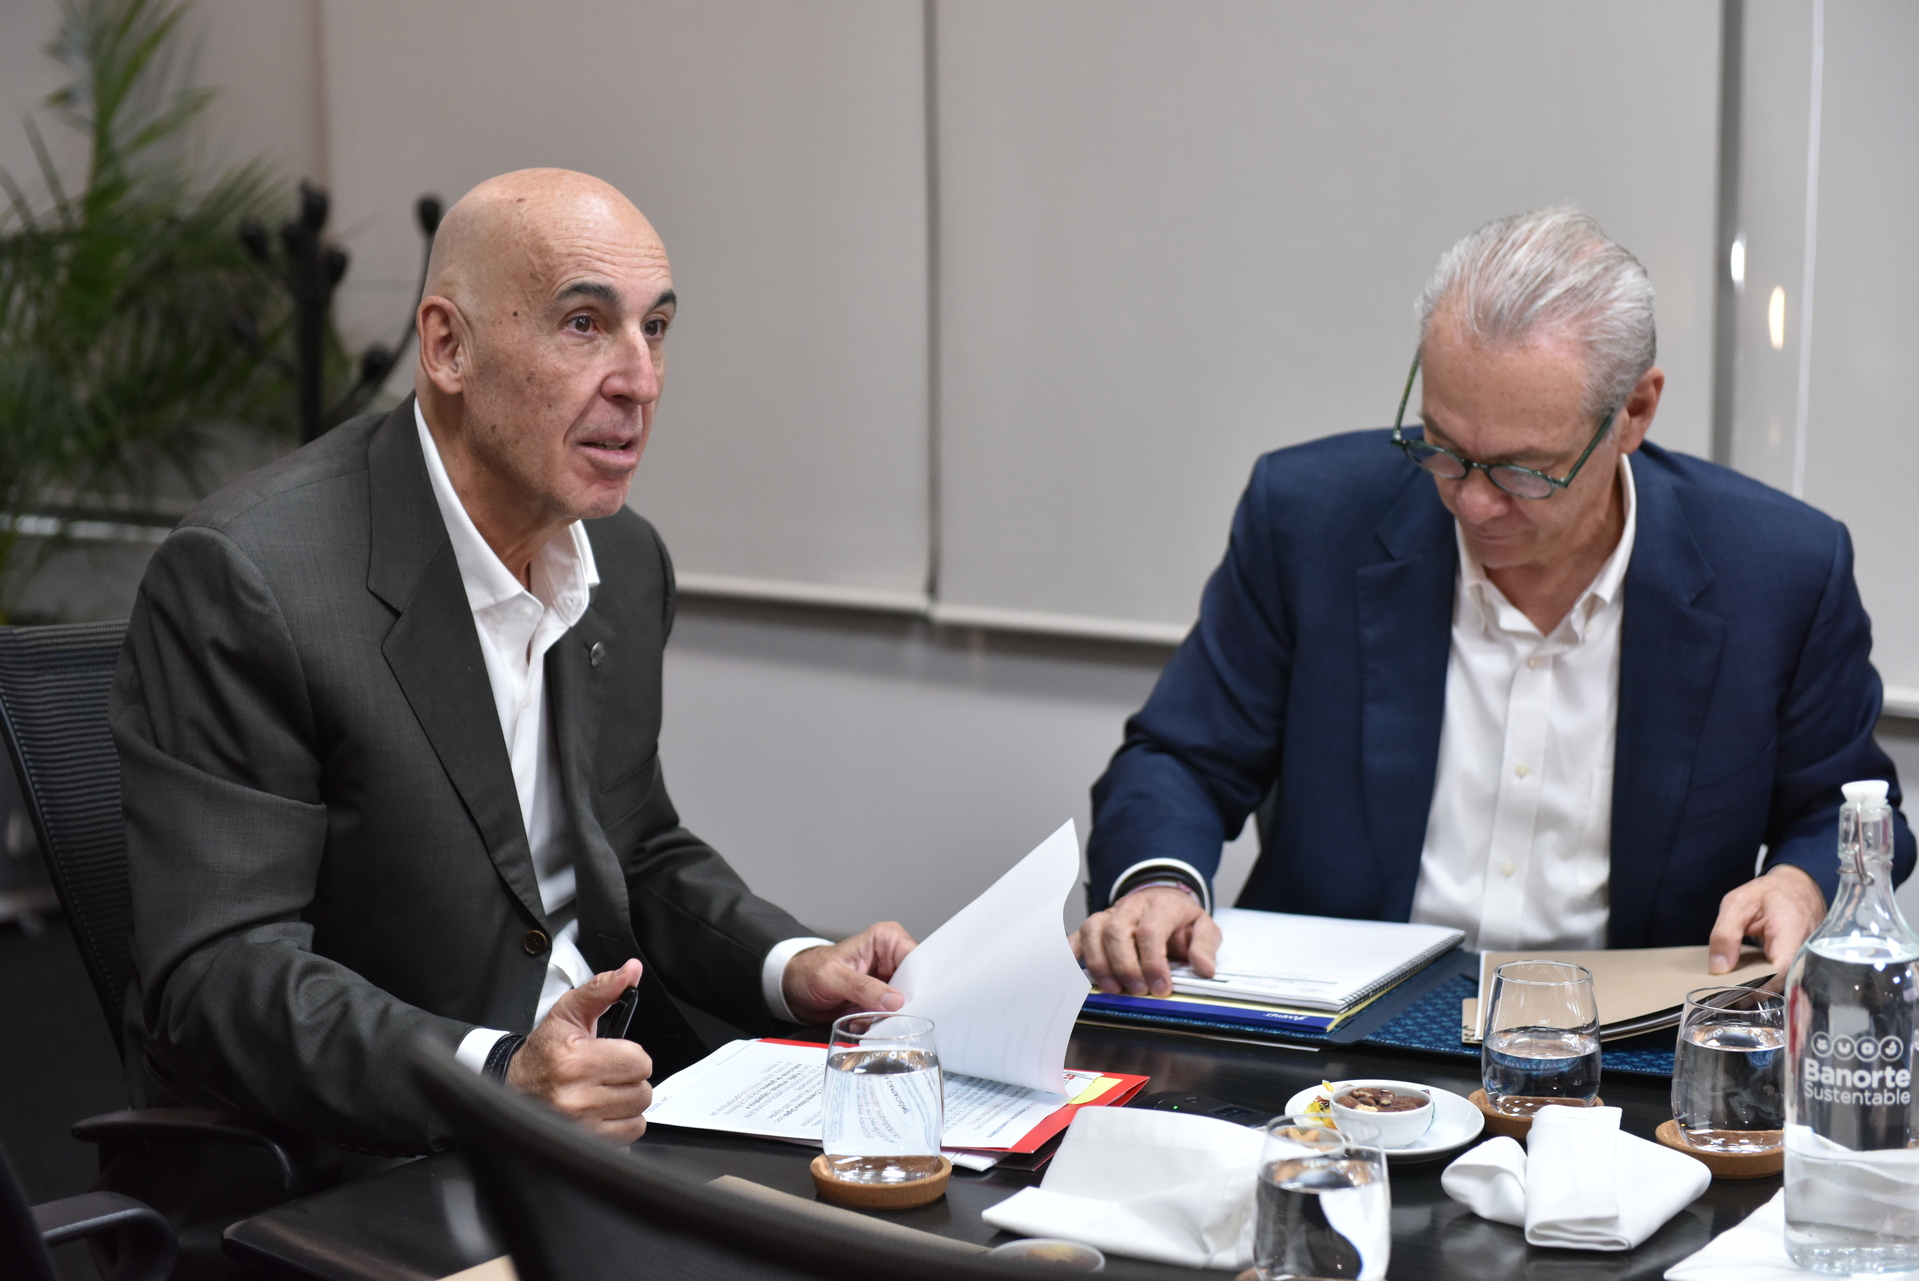
Durante la presentación de resultados del tercer trimestre de 2026, el director general de Banorte, Marcos Ramírez Miguel, afirmó que el grupo financiero ya analiza el alcance de las nuevas disposiciones fiscales para incorporarlas a su planeación financiera del próximo año.
Aunque reconoció que el banco enfrentará un mayor pago de impuestos, sostuvo que el efecto no representará un impacto relevante para los resultados de la institución.
Banorte revisa efectos de los cambios fiscales en empresas
Además de medir las implicaciones para sus propias finanzas, Banorte inició un análisis para identificar qué clientes y sectores económicos podrían resentir con mayor intensidad las modificaciones fiscales.
La institución busca evaluar cómo las nuevas condiciones podrían afectar la generación de flujo, la capacidad de pago y las necesidades de financiamiento de algunas empresas, con el fin de acompañarlas durante el proceso de adaptación a las nuevas reglas tributarias.
El análisis también permitirá ajustar los criterios de evaluación crediticia en aquellos segmentos donde los cambios fiscales generen mayores presiones financieras.
Ve positiva la Ley de Economía Digital para pagos
Respecto a la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos, Ramírez destacó que Banorte observa el proyecto de manera favorable.
Consideró que la legislación puede convertirse en un catalizador para ampliar la inclusión financiera, acelerar la digitalización de las transacciones y fomentar una mayor adopción de medios electrónicos de pago entre la población y las empresas.
Añadió que el fortalecimiento de la infraestructura digital contribuiría a ampliar el acceso a servicios financieros formales y mejorar la eficiencia del sistema de pagos.
Utilidad de Banorte crece 20% en el tercer trimestre
En materia de resultados financieros, Banorte reportó una utilidad neta de 15 mil 658 millones de pesos en el tercer trimestre, cifra que representó un crecimiento anual de 20% frente al mismo periodo del año anterior.
Al mismo tiempo, el retorno sobre capital (ROE) avanzó de 20.1% a 24.5%, mientras que el retorno sobre activos (ROA) pasó de 2.1% a 2.3%.
El banco mantuvo además un índice de morosidad de 1.4%, nivel que se ubica entre los más bajos del sistema financiero y por debajo de los niveles contemplados en su presupuesto.
Crédito y captación mantienen crecimiento de doble dígito
La cartera de crédito en etapas 1 y 2 alcanzó 1.33 billones de pesos, equivalente a un crecimiento anual de 11%.
El desempeño estuvo impulsado por el avance de todos los portafolios de negocio. El crédito automotriz creció 23%; el financiamiento de nómina, 11%; las tarjetas de crédito, 10%; el crédito hipotecario, 6%; la cartera comercial, 13%; la corporativa, 11%; la de gobierno, 14%; y los créditos para pequeñas y medianas empresas aumentaron 7%.
Por su parte, la captación tradicional avanzó 13% anual para ubicarse en 1 billón 244 mil 632 millones de pesos, mientras que la captación integral alcanzó alrededor de 1.32 billones de pesos.
Ramírez destacó que la institución recuperó el dinamismo de crecimiento en depósitos y mantiene la expectativa de conservar tasas cercanas al doble dígito hacia los próximos trimestres.
El directivo atribuyó el desempeño a la incorporación de nuevos clientes, una mayor participación de mercado y a la estrategia comercial y digital que ha fortalecido la captación de recursos en los últimos años.
