
Las operaciones internacionales de Gruma se consolidaron como el principal motor de crecimiento de la multinacional mexicana durante el tercer trimestre de 2026, al aportar 70% de las ventas netas consolidadas y 76% del EBITDA, en un contexto marcado por la desaceleración del consumo en Estados Unidos.
La empresa líder mundial en la producción de harina de maíz, tortillas y wraps reportó ventas netas por 1,650.6 millones de dólares, un incremento de 1% respecto al mismo periodo del año anterior, apoyada principalmente por el desempeño de sus negocios en Asia, Oceanía, Europa y Centroamérica.
El volumen de ventas global alcanzó 1,072 miles de toneladas métricas, mientras que el EBITDA se ubicó en 280.3 millones de dólares y la utilidad de operación en 218.6 millones de dólares.
Asia, Europa y Centroamérica impulsan el crecimiento
La expansión internacional permitió a Gruma compensar los retos que enfrenta en Estados Unidos, su mayor mercado.
En Asia y Oceanía, la compañía mantuvo un crecimiento favorable en el mercado de tortillas para venta al menudeo en Australia, lo que impulsó un aumento de 10.3% en ventas netas y de 22.2% en EBITDA.
En Europa, el negocio de tortillas conservó un fuerte dinamismo y permitió mitigar los efectos de la volatilidad asociada al conflicto geopolítico en Ucrania. Como resultado, el EBITDA en la región creció 2.4%, aunque las ventas se mantuvieron prácticamente sin cambios frente al mismo trimestre de 2025.
Por su parte, la operación en Centroamérica registró una sólida demanda de productos de harina de maíz. La región reportó incrementos de 2.1% en volumen de ventas, 6.4% en ventas netas y 46.9% en EBITDA, este último favorecido también por ganancias extraordinarias registradas durante el periodo.
Estados Unidos enfrenta un entorno de consumo complejo
En contraste, Gruma señaló que continúa enfrentando un entorno desafiante en Estados Unidos debido a una mayor cautela de los consumidores ante las presiones inflacionarias, particularmente en el canal de foodservice.
La compañía explicó que mantiene una estrategia enfocada en adaptarse a las condiciones de la demanda, proteger su participación de mercado y equilibrar volumen, mezcla y rentabilidad de sus productos.
México mantiene fundamentos sólidos
En México, la empresa destacó que su operación conservó un desempeño favorable durante el trimestre.
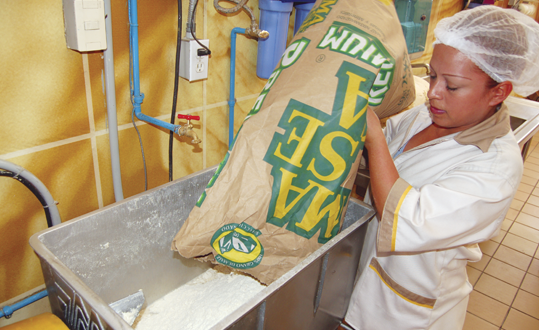
Gruma indicó que Grupo Industrial Maseca (GIMSA) continúa enfocándose en la eficiencia operativa de sus plantas y en optimizar la mezcla de productos para fortalecer su liderazgo en el mercado nacional de harina de maíz nixtamalizado.
Reduce deuda e impulsa inversiones
Durante el tercer trimestre de 2026, Gruma realizó inversiones de capital por 68 millones de dólares destinadas a mantenimiento, mejoras operativas, ampliación de capacidad y actualización de equipos en México, Estados Unidos y Europa.
Entre los proyectos destacan inversiones para aumentar la capacidad de producción de tortillas en México, modernizar equipo operativo en Estados Unidos y ampliar la capacidad instalada en Europa.
En materia financiera, la multinacional redujo su deuda total 3%, equivalente a 66 millones de dólares, respecto al trimestre previo, para ubicarla en 2,052 millones de dólares. Su índice de deuda neta a EBITDA mejoró a 1.3 veces.
La utilidad bruta se ubicó en 643.1 millones de dólares, con un margen de 39.0%, mientras que la utilidad neta mayoritaria ascendió a 131.6 millones de dólares.