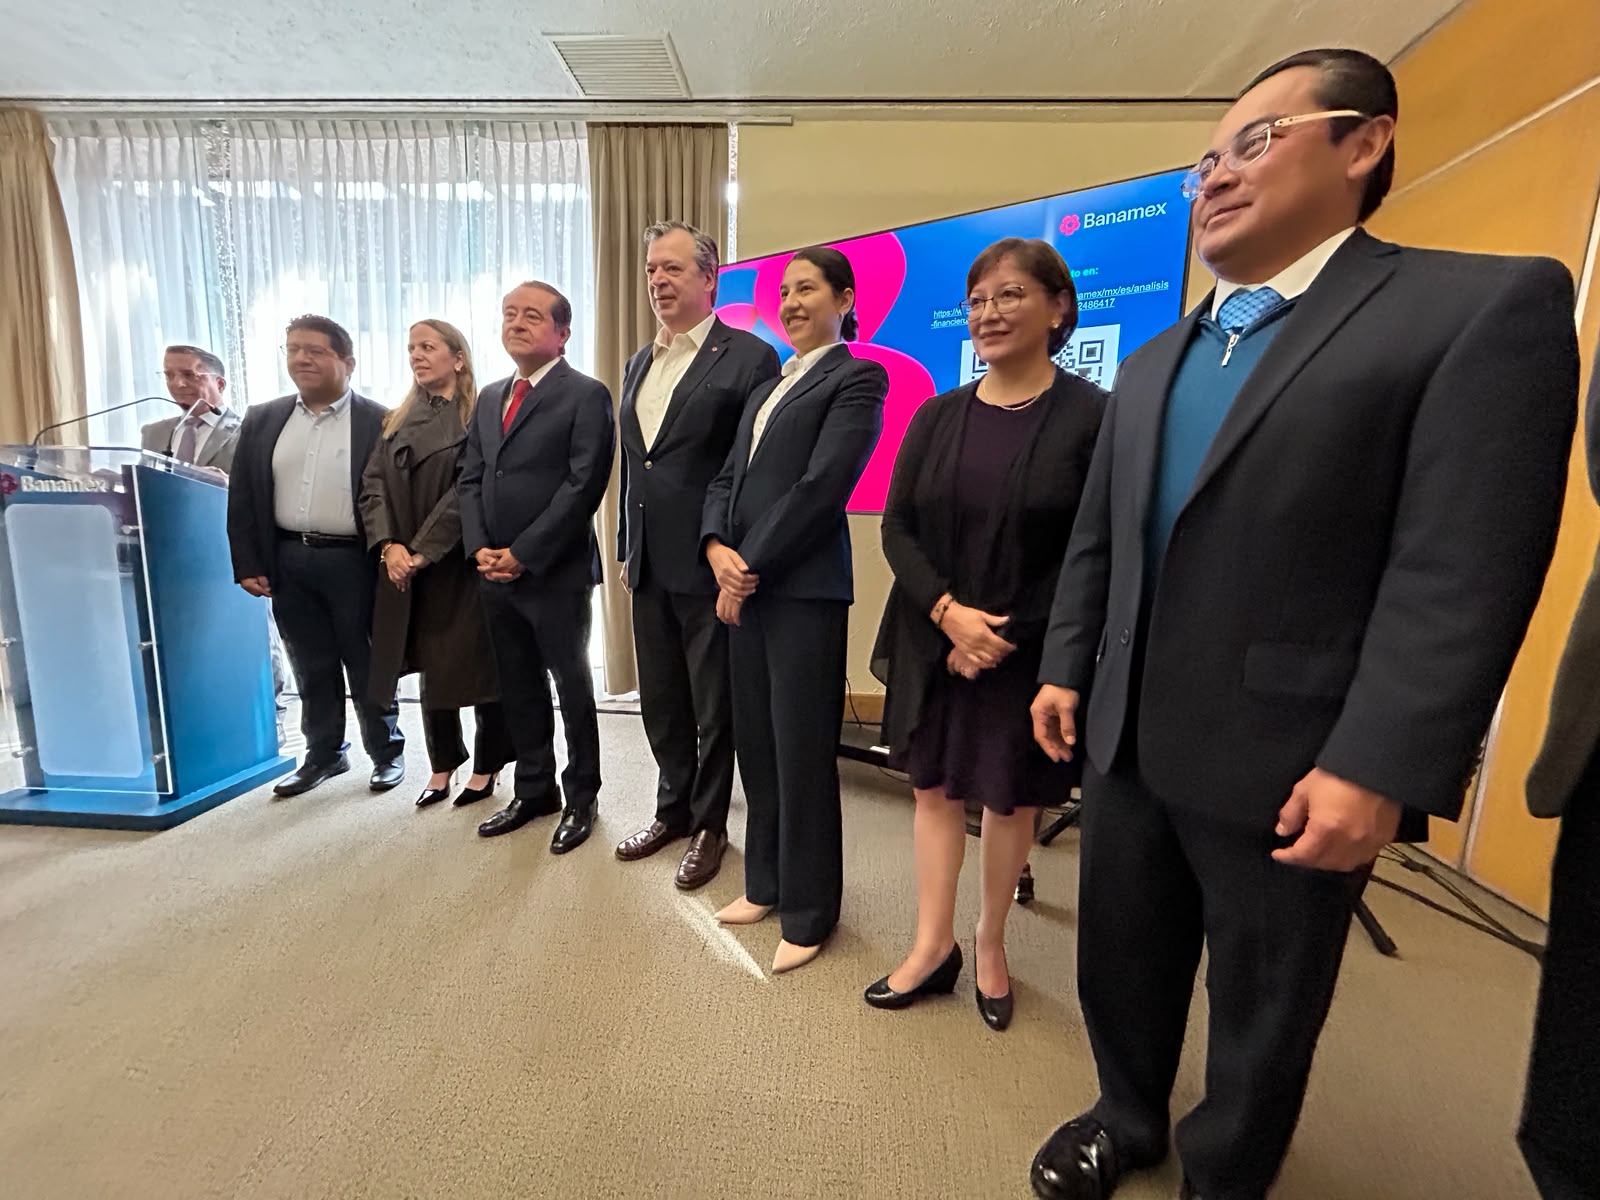
La inclusión financiera en México ya alcanza a alrededor de 74% de la población, equivalente a siete de cada 10 mexicanos, pero el acceso y uso de servicios financieros sigue mostrando importantes diferencias entre entidades federativas y municipios, reveló Banamex al presentar la novena edición del Índice Banamex de Inclusión Financiera 2026.
El estudio analiza la evolución de la inclusión financiera en las 32 entidades federativas y en los dos mil 458 municipios y alcaldías del país, con el objetivo de medir el acceso y uso de productos financieros como cuentas bancarias, ahorro, crédito, terminales de pago, banca móvil y otros servicios.
Durante la presentación de los resultados, Guillermina Rodríguez, directora de Estudios Económicos de Banamex, explicó que la cifra nacional de inclusión financiera, de 74% de la población con algún producto financiero, incorpora desde cuentas bancarias y seguros hasta tarjetas utilizadas para la dispersión de programas sociales.
Sin embargo, destacó que el verdadero valor del índice radica en mostrar cómo la inclusión financiera se distribuye territorialmente y en evidenciar las diferencias que existen entre regiones.
CDMX, Baja California Sur y Nuevo León lideran la inclusión financiera
Refirió que las estimaciones de Banamex muestran que la Ciudad de México, Baja California Sur, Nuevo León y Quintana Roo mantienen los niveles más altos de inclusión financiera del país.
De acuerdo con Rodríguez, estas entidades concentran una intensa actividad económica, una mayor infraestructura financiera y mejores condiciones de conectividad, factores que impulsan el uso de servicios financieros.
Particularmente, la Ciudad de México conserva el liderazgo nacional gracias a su elevada concentración de servicios, corporativos, actividad empresarial y población, elementos que favorecen tanto la oferta como la demanda de productos financieros.
En contraste, Banamex identificó que los estados con mayores rezagos económicos mantienen también los menores niveles de inclusión financiera.
Los 10 estados con mayor inclusión financiera
- Ciudad de México
- Baja California Sur
- Nuevo León
- Quintana Roo
- Coahuila
- Sonora
- Baja California
- Colima
- Sinaloa
- Querétaro
Los 10 estados con menor inclusión financiera
- Chiapas
- Oaxaca
- Guerrero
- Hidalgo
- Tlaxcala
- Puebla
- Zacatecas
- Michoacán
- Estado de México
- Veracruz
Rodríguez señaló que existe una estrecha relación entre desarrollo económico e inclusión financiera. Puso como ejemplo a Quintana Roo, cuya actividad financiera creció impulsada por el turismo y por proyectos de infraestructura como el Tren Maya y el Aeropuerto de Tulum.
Asimismo, destacó el caso de San Luis Potosí, donde las inversiones automotrices impulsaron la actividad económica y favorecieron una mejora en los indicadores financieros.
Por el contrario, mencionó a Campeche, entidad afectada por la reducción de la producción petrolera, situación que también ha impactado la actividad financiera.
Municipios concentran las mayores brechas
El análisis municipal también revela una marcada concentración territorial.
Banamex identificó 171 municipios y alcaldías con muy alta inclusión financiera, equivalentes a apenas 7% del total nacional. En estas localidades se concentra más de la mitad de la actividad económica del país.
Al mismo tiempo, cerca de la mitad de los municipios mexicanos permanece en niveles de muy baja inclusión financiera, aunque en conjunto generan apenas 2.2% del Producto Interno Bruto nacional.
La institución destacó que estos municipios enfrentan desafíos relacionados con dispersión poblacional, baja actividad económica, menor conectividad y limitaciones educativas.
Los 10 municipios y alcaldías con mayor inclusión financiera
- Miguel Hidalgo (CDMX)
- San Pedro Garza García (Nuevo León)
- Benito Juárez (CDMX)
- Cuauhtémoc (CDMX)
- Álvaro Obregón (CDMX)
- Monterrey (Nuevo León)
- Apizaco (Tlaxcala)
- La Antigua (Veracruz)
- Orizaba (Veracruz)
- Oaxaca de Juárez (Oaxaca)
El estudio señala que los niveles más bajos se concentran principalmente en municipios rurales y de alta marginación ubicados en Chiapas, Oaxaca y Guerrero.
Digitalización impulsa el crecimiento financiero
Por otra parte, el Índice Banamex de Inclusión Financiera 2026 confirma que la principal transformación del sistema financiero mexicano proviene de la digitalización.
Juan Luis Ordaz, director de Educación Financiera de Banamex, señaló que entre 2017 y 2025 los contratos que utilizan banca móvil crecieron 556.2%, convirtiéndose en el indicador con mayor expansión dentro del estudio.
Durante el mismo periodo, las terminales punto de venta aumentaron 37.2%, mientras que los productos de ahorro crecieron 28.2% y los de crédito avanzaron 15.2%.
Según Ordaz, estos resultados reflejan una transformación estructural que ha reducido barreras de acceso a los servicios financieros, aunque advirtió que todavía es necesario promover un uso más frecuente y estratégico del ahorro y el crédito para fortalecer la resiliencia financiera de los hogares.
Conectividad y educación financiera, retos pendientes
Banamex identificó tres ejes clave para reducir las brechas de inclusión financiera: conectividad digital, educación financiera y protección al consumidor.
La institución consideró que la expansión de internet y de los canales digitales será fundamental para incorporar a regiones donde la apertura de nuevas sucursales resulta poco viable debido a la dispersión poblacional.
También alertó sobre la necesidad de fortalecer la capacitación financiera, especialmente entre los adultos mayores, para evitar que la digitalización amplíe nuevas formas de exclusión.
Nueva ley abre oportunidades para acelerar la inclusión
Ordaz sostuvo que la reciente Ley de Economía Digital para Pagos Digitales y Electrónicos puede contribuir a acelerar el uso de herramientas como SPEI, CoDi y DiMo, al tiempo que fortalece los pagos digitales en el país.
No obstante, advirtió que el reto ya no se limita a ampliar la infraestructura financiera, sino a impulsar que la población utilice de forma efectiva los servicios financieros para convertir la inclusión financiera en una herramienta de bienestar económico.

