La Secretaría de Hacienda y Crédito Público (SHCP) afirmó que algunos esquemas utilizados en la Modalidad 40 permiten obtener pensiones más altas sin una correspondencia con las contribuciones realizadas durante la vida laboral, por lo que la diferencia termina financiándose con recursos públicos de los contribuyentes.
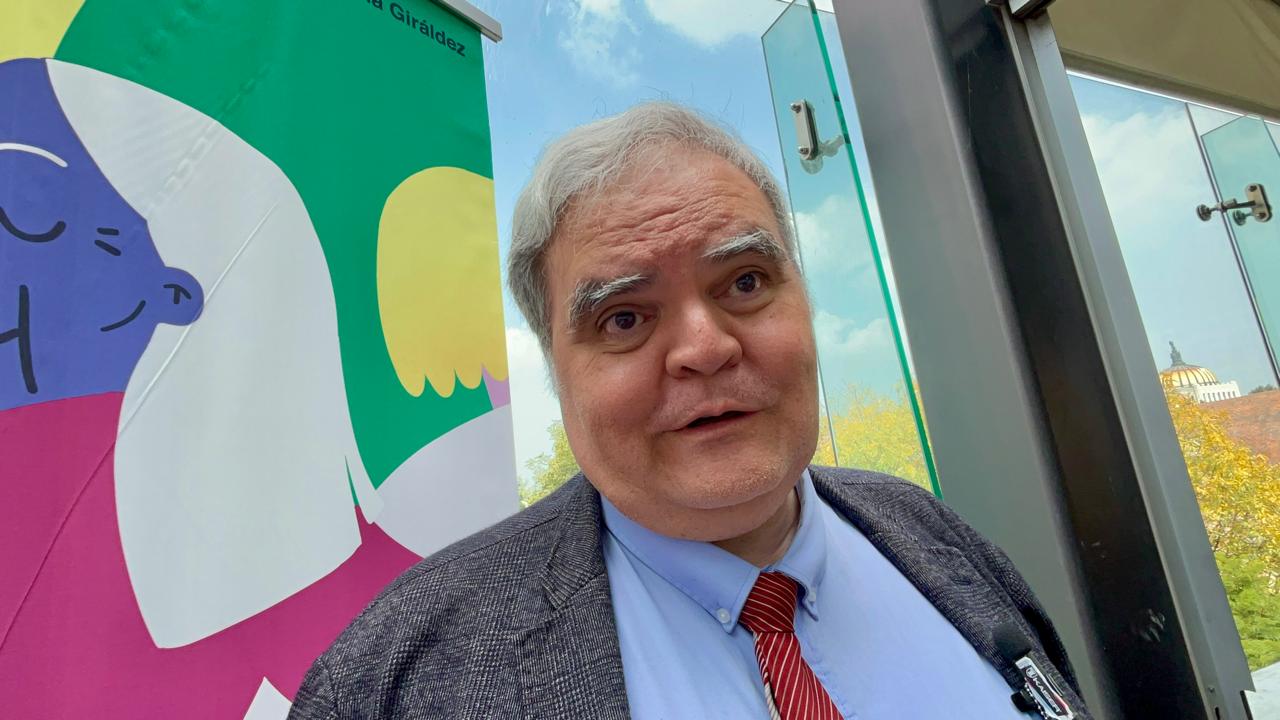
El titular de la Unidad de Seguros, Pensiones y Seguridad Social de la SHCP, Héctor Santana Suárez, aseguró que el gobierno federal identificó casos en los que trabajadores que dejaron de laborar incrementaron de manera significativa su salario de cotización al incorporarse a la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40.
“La Modalidad 40 se mantiene; es importante señalarlo”, subrayó el funcionario al aclarar que no cambió la Ley del Instituto Mexicano del Seguro Social (IMSS) de 1973, que aplica a los trabajadores que empezaron a cotizar ante el organismo antes del 1 de julio de 1973.
El objetivo de las medidas temporales aprobadas por el IMSS el 21 de octubre de 2026 consiste en analizar el funcionamiento del esquema y evitar posibles distorsiones, precisó en entrevista en el marco de la Semana del Seguro 2026, organizada por la Asociación Mexicana de Instituciones de Seguros (AMIS).
Buscan frenar incrementos abruptos en salarios de cotización
Santana Suárez explicó que anteriormente una persona podía dejar de trabajar y comenzar a cotizar con ingresos muy superiores a los que había registrado durante su trayectoria laboral.
De acuerdo con el funcionario, existían situaciones en las que un trabajador que cotizaba con un salario determinado pasaba a registrar uno cinco o seis veces mayor al incorporarse a la Modalidad 40.
Desde la perspectiva de Hacienda, esta práctica genera problemas de equidad debido a que permite acceder a una pensión superior sin que existan aportaciones equivalentes durante el conjunto de la vida laboral.
“¿Quién paga esa diferencia? Todos”, señaló el funcionario.
Explicó que las aportaciones realizadas al final de la carrera laboral no generan los mismos rendimientos que las efectuadas durante décadas en la cuenta individual, por lo que el monto de algunas pensiones puede superar los recursos efectivamente acumulados.
Nota relacionada: ¿Qué fallas detectó la Auditoría Superior de la Federación en la Modalidad 40 desde 2024?
Diferencia en pensiones termina cubierta por recursos fiscales
El responsable de la política de pensiones sostuvo que cuando una persona incrementa de forma considerable su salario de cotización poco antes del retiro, puede acceder a una pensión más elevada que no corresponde al nivel histórico de contribuciones.
Según Hacienda, en esos casos la diferencia termina financiándose con recursos del gobierno federal.
“El problema es que, en algunos casos, los recursos generados no resultan suficientes para financiar pensiones significativamente más altas, y la diferencia termina cubriéndose con recursos públicos”, explicó.
Añadió que cada peso destinado al pago de pensiones implica menos recursos disponibles para otros rubros del gasto público, por lo que resulta necesario preservar la sostenibilidad financiera del sistema.
Modalidad 40 seguirá operando
El funcionario enfatizó que las modificaciones no eliminan la Modalidad 40 ni afectan derechos adquiridos.
Precisó que los pensionados bajo este esquema continuarán recibiendo exactamente la misma pensión y que no existirá retroactividad en las medidas.
También afirmó que las alrededor de 260 mil personas inscritas actualmente en la Modalidad 40 conservarán intactos sus derechos.
“Todo lo contratado hasta ahora se respetará”, indicó.
Las nuevas disposiciones sólo aplicarán a quienes aún no ingresan al esquema mientras concluye el análisis ordenado por el Consejo Técnico del IMSS, subrayó.
Revisarán impacto financiero durante seis meses
La revisión de la Modalidad 40 inició después de que el Consejo Técnico del IMSS aprobara, el 10 de octubre de 2026, medidas temporales para la Continuación Voluntaria en el Régimen Obligatorio.
El acuerdo, publicado el 21 de octubre en el Diario Oficial de la Federación (DOF), instruyó a la Dirección de Finanzas del instituto a elaborar, en un plazo máximo de seis meses, un estudio para determinar si el programa requiere ajustes regulatorios que garanticen su viabilidad financiera de largo plazo.
Durante ese periodo se evaluará el impacto de los cambios y se determinará si efectivamente existen prácticas que generen desequilibrios en el sistema.
Lee: ¿Cómo cambia la Modalidad 40 y qué pasa con tu pensión?
Qué cambia en Modalidad 40 para nuevos afiliados
Santana Suárez aclaró que la ley permanece intacta y que la Modalidad 40 continuará disponible para los trabajadores que cotizan bajo la Ley del Seguro Social de 1973.
La diferencia es que ahora las aportaciones podrán realizarse con base en el último salario registrado como trabajador activo, más el margen permitido por la regulación de una Unidad de Medida y Actualización (UMA) adicional, es decir, 117.3 pesos diarios más, de acuerdo con su valor de 2026.
Antes, algunos participantes podían registrar salarios de hasta 25 UMAs, equivalentes a dos mil 932.75 pesos por día, alrededor de 87 mil 982.50 a 90 mil 915.25 pesos mensuales, dependiendo del mes, para incrementar de forma significativa el monto de su futura pensión.
El funcionario señaló que incluso se detectaron casos en los que personas recurrían a préstamos u otros mecanismos para financiar estas aportaciones extraordinarias.
“No se trata de impedir que las personas ejerzan un derecho ganado con su trabajo. Lo que buscamos es alinear incentivos y evitar prácticas indebidas”, afirmó.
Pensiones de Ley 1973 dependen de recursos federales
El funcionario recordó que las pensiones otorgadas bajo la Ley del Seguro Social de 1973 se financian en gran medida con recursos federales, mientras que las correspondientes a la Ley de 1997 operan bajo el esquema de cuentas individuales.
Por ello, sostuvo que el análisis en curso busca fortalecer la Modalidad 40 y preservar los derechos de los trabajadores, pero cerrando espacios para posibles abusos que puedan trasladar costos adicionales al erario.
Te puede interesar:¿Cuántas personas están inscritas en la Modalidad 40 del IMSS?
